13 660 Firmenkonkurse in neun Monaten: So sichern Sie Ihre Forderungen, mit Vorlage
Die Rechnung ist überfällig, zwei Wochen später steht der Kunde im SHAB. Ab dann laufen Fristen, und Lieferanten stehen hinten an. So erkennen Finanzleitungen den Fall früher und verpassen im Konkurs keine Frist.
Kurz gesagt: Seit dem 1. Januar 2025 betreiben Steuerämter und Ausgleichskassen Firmen auf Konkurs statt auf Pfändung. Die Zahl der Firmenkonkurse liegt seither auf Rekordniveau: Creditreform zählt von Januar bis September 2026 bereits 13 660 Fälle. Wer auf Rechnung liefert, braucht feste Kreditlimiten, klare Frühwarnsignale und einen geübten Ablauf für den Ernstfall. Geht ein Kunde in Konkurs, muss die Forderung innert einem Monat nach dem Schuldenruf im SHAB beim Konkursamt liegen.
Die Rechnung ist 45 Tage überfällig, der Kunde verspricht Zahlung «nächste Woche». Zwei Wochen später steht sein Name im Schweizerischen Handelsamtsblatt (SHAB), Rubrik Konkurse. Ab diesem Moment laufen Fristen, und die Forderung steht in der dritten Klasse, hinter Löhnen und Sozialversicherungsbeiträgen. Diese Anleitung zeigt, wie eine Leitung Finanzen oder ein Credit Management den Fall früher sieht, Lieferungen absichert und im Konkurs keine Frist verpasst.
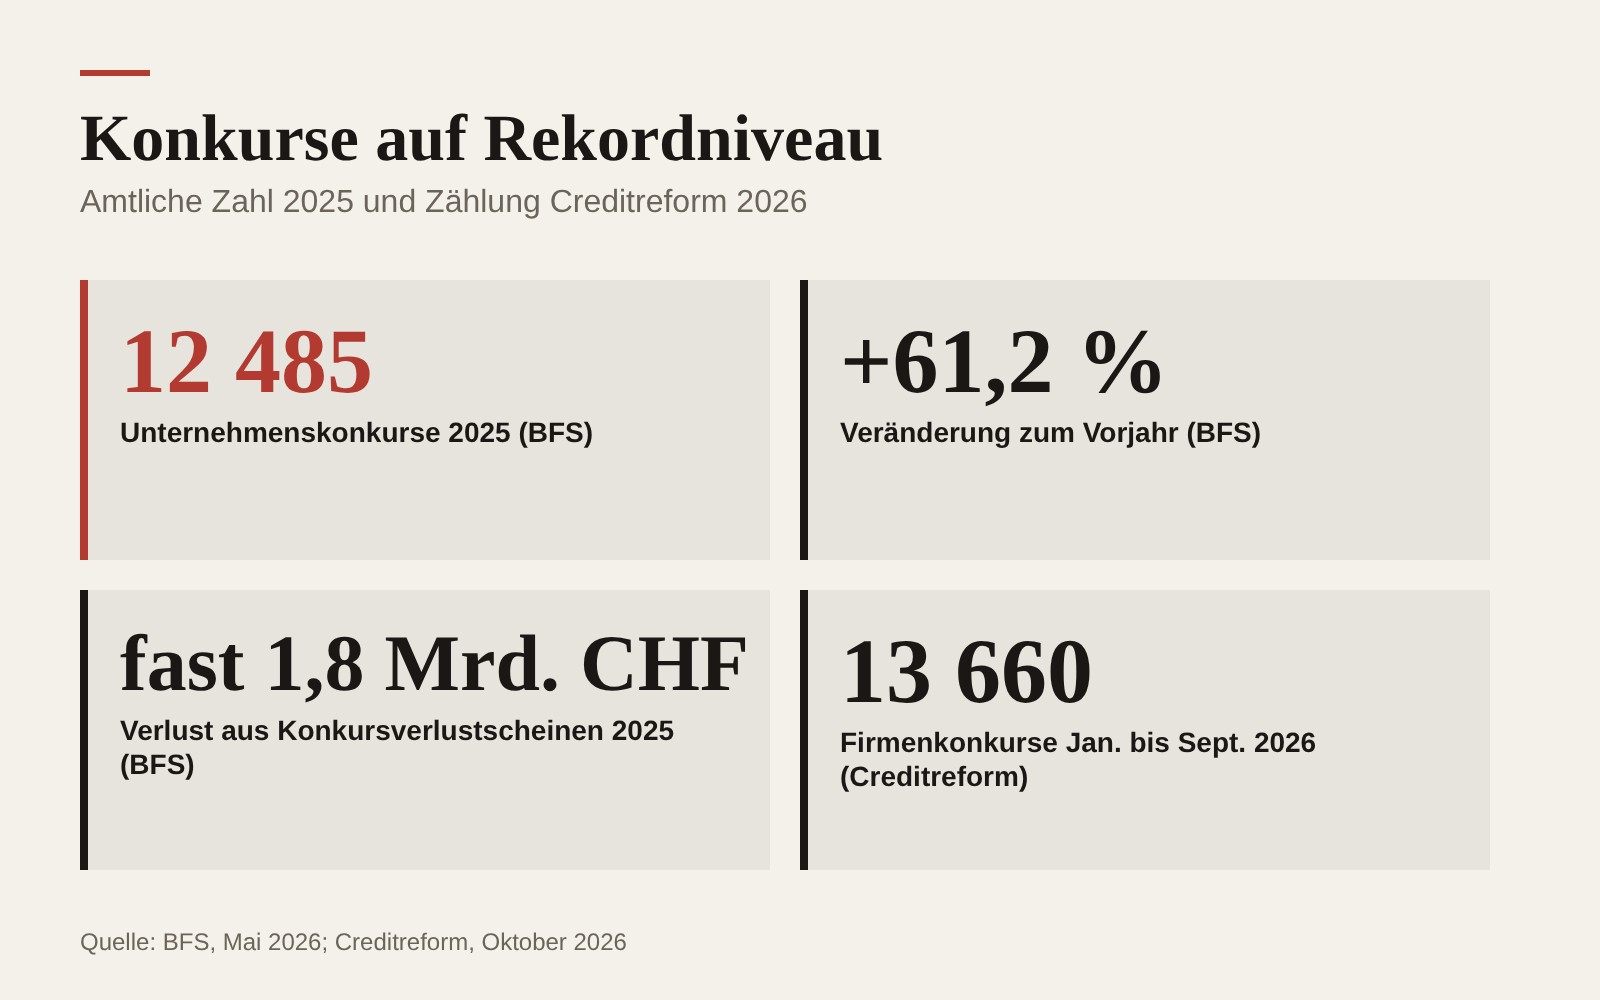
Die amtliche Statistik zeigt das Ausmass. Laut Bundesamt für Statistik (BFS) wurden 2025 in der Schweiz 12 485 Unternehmenskonkurse eröffnet, 61,2 Prozent mehr als im Vorjahr. Der Verlust aus Konkursverlustscheinen erreichte fast 1,8 Milliarden Franken, plus 17,8 Prozent. Dazu kamen 3 147 160 Betreibungen (BFS, Mai 2026).
Für 2026 gibt es noch keine BFS-Jahreszahl. Der Gläubigerverband Creditreform zählt für die ersten neun Monate 13 660 Firmeninsolvenzen, knapp 38 Prozent mehr als im Vorjahreszeitraum. Im September allein waren es erstmals über 1800 in einem Monat. Hält das Tempo an, rechnet der Verband mit über 19 000 Firmenpleiten im ganzen Jahr (AWP, 14. Oktober 2026). Wichtig: BFS und Creditreform zählen unterschiedlich, die Zahlen lassen sich nicht direkt verrechnen. Die Richtung ist bei beiden dieselbe.
Warum kippen gerade jetzt so viele Kunden?
Hauptgrund ist eine Gesetzesänderung. Bis Ende 2024 trieb der Staat Steuern und Abgaben nur auf Pfändung ein, Art. 43 Ziff. 1 SchKG schloss den Konkurs aus. Diese Bestimmung ist aufgehoben. Seit dem 1. Januar 2025 wird jede Betreibung gegen einen im Handelsregister eingetragenen Schuldner auf Konkurs fortgesetzt, auch für Steuern und Sozialversicherungsbeiträge (Konkursamt Basel-Landschaft). Das Bundesamt für Justiz begründet die Revision damit, Firmen sollten nicht trotz chronisch unbezahlter öffentlicher Schulden weiter wirtschaften (BJ).
Für den Lieferanten heisst das: Firmen, die früher jahrelang mit offenen Steuerrechnungen weiterlieferten und weiterbestellten, landen heute schneller beim Konkursrichter. Creditreform nennt als zweiten Treiber den Gründungsboom der letzten Jahre. Viele junge Firmen mit wenig Eigenkapital stehen in Ihrer Debitorenliste.
Welche Signale zeigen früher als die Betreibungsauskunft, dass ein Kunde kippt?
Die besten Signale liegen in der eigenen Buchhaltung. Zahlungsziel wird schleichend überzogen, erst 5 Tage, dann 20. Der Kunde zahlt plötzlich in Raten, bittet um Teilrechnungen oder verlangt längere Ziele. Skonto, das er früher immer zog, lässt er liegen. Der Ansprechpartner in der Buchhaltung wechselt oder ist nicht mehr erreichbar. Bestellungen werden kleiner und häufiger. Jedes dieser Signale allein ist harmlos, zwei zusammen sind ein Fall für die Kreditprüfung.
Der Betreibungsregisterauszug ergänzt das Bild. Einsicht erhält, wer ein Interesse glaubhaft macht (Art. 8a SchKG), etwa mit einer offenen Rechnung oder einer Offerte. Der Auszug kostet beim Betreibungsamt am Sitz des Kunden pauschal 17 Franken (Art. 12a GebV SchKG). Seit 2025 achten Sie auf die Gläubiger: Betreibungen von Steueramt oder AHV-Ausgleichskasse führen heute direkt in die Konkursbetreibung. Im Handelsregister (Zefix) zeigen Sitzverlegungen, Wechsel der Revisionsstelle oder Rücktritte von Zeichnungsberechtigten, dass sich etwas bewegt.
Die folgende Vorlage übersetzt die Signale in eine Ampel. Legen Sie sie als Tabelle in Ihrer Buchhaltung an und prüfen Sie die grössten 20 Debitoren monatlich, alle anderen quartalsweise.
| Stufe | Zahlungsverhalten | Betreibungsauszug und Handelsregister | Limite | Massnahme |
|---|---|---|---|---|
| Grün | zahlt im Ziel, höchstens 10 Tage darüber | keine Betreibungen, keine auffälligen Mutationen | volle Limite | Kreditverkauf normal, Prüfung jährlich |
| Gelb | 11 bis 30 Tage über Ziel oder Ratenwunsch | Betreibungen privater Gläubiger, bezahlt oder offen | Limite halbieren | Lieferstopp ab Limite, Eigentumsvorbehalt eintragen, Telefon mit Kunde |
| Rot | mehr als 30 Tage über Ziel, geplatzte Zusagen | Betreibungen von Steueramt oder Ausgleichskasse, Konkursandrohung | keine Limite | nur Vorauskasse, offene Posten sofort betreiben |
Für die Höhe der Limite genügt eine einfache Hausregel: erwarteter Monatsumsatz mit dem Kunden mal Zahlungsziel in Monaten plus ein halber Monat Reserve. Wer 30 Tage Ziel gewährt und 40 000 Franken im Monat liefert, setzt rund 60 000 Franken. Jede Überschreitung braucht eine Unterschrift der Leitung Finanzen. Für den Abschluss gehört die Ampel auch in die Bewertung der Debitoren, wie im Beitrag zu Abschreibungen, Warenreserve und Delkredere beschrieben.
Wie sichern Sie Lieferungen ab, bevor es kracht?
Der Eigentumsvorbehalt in den AGB allein schützt in der Schweiz nicht. Er wirkt erst mit dem Eintrag im Register beim Betreibungsamt am Wohnort oder Sitz des Erwerbers (Art. 715 ZGB und Art. 1 der Verordnung über die Eintragung der Eigentumsvorbehalte). Eine Partei allein kann den Eintrag nur anmelden, wenn sie das schriftliche Einverständnis der anderen und den Vertrag beilegt. Zieht der Kunde in einen anderen Betreibungskreis, wirkt der alte Eintrag noch drei Monate. Für Maschinen, Fahrzeuge und Anlagen mit hohem Wert lohnt sich der Aufwand, für Verbrauchsmaterial kaum.
Bleibt eine Rechnung offen, hilft ein fester Mahnablauf. Bewährt haben sich die erste Mahnung 10 Tage nach Fälligkeit, die zweite 10 Tage später mit Verzugszins von 5 Prozent (Art. 104 OR) und Betreibungsandrohung, danach das Betreibungsbegehren. Die Gebühr für den Zahlungsbefehl hängt vom Betrag ab, bei einer Forderung über 10 000 bis 100 000 Franken sind es 90 Franken (Art. 16 GebV SchKG). Der Kunde hat 10 Tage für den Rechtsvorschlag (Art. 74 SchKG). Das Fortsetzungsbegehren ist frühestens 20 Tage nach Zustellung des Zahlungsbefehls möglich und erlischt nach einem Jahr (Art. 88 SchKG). Bei Firmen im Handelsregister folgt die Konkursandrohung, 20 Tage danach kann der Gläubiger den Konkurs verlangen, spätestens 15 Monate nach Zustellung des Zahlungsbefehls (Art. 166 SchKG). Vorlagen für Mahnungen und den Weg zur Rechtsöffnung stehen im Beitrag Mahnung, Betreibung, Rechtsöffnung.
Ein Fallstrick: Wer kurz vor dem Konkurs noch Sicherheiten nachfordert oder Ware statt Geld annimmt, riskiert die Anfechtung. Art. 287 SchKG erfasst solche Handlungen im letzten Jahr vor der Konkurseröffnung, wenn der Kunde schon überschuldet war. Absichtliche Benachteiligung anderer Gläubiger lässt sich sogar fünf Jahre zurück anfechten (Art. 288 SchKG). Sicherheiten gehören deshalb an den Anfang der Geschäftsbeziehung, nicht ans Ende.
Was tun Sie am Tag, an dem der Kunde in Konkurs geht?
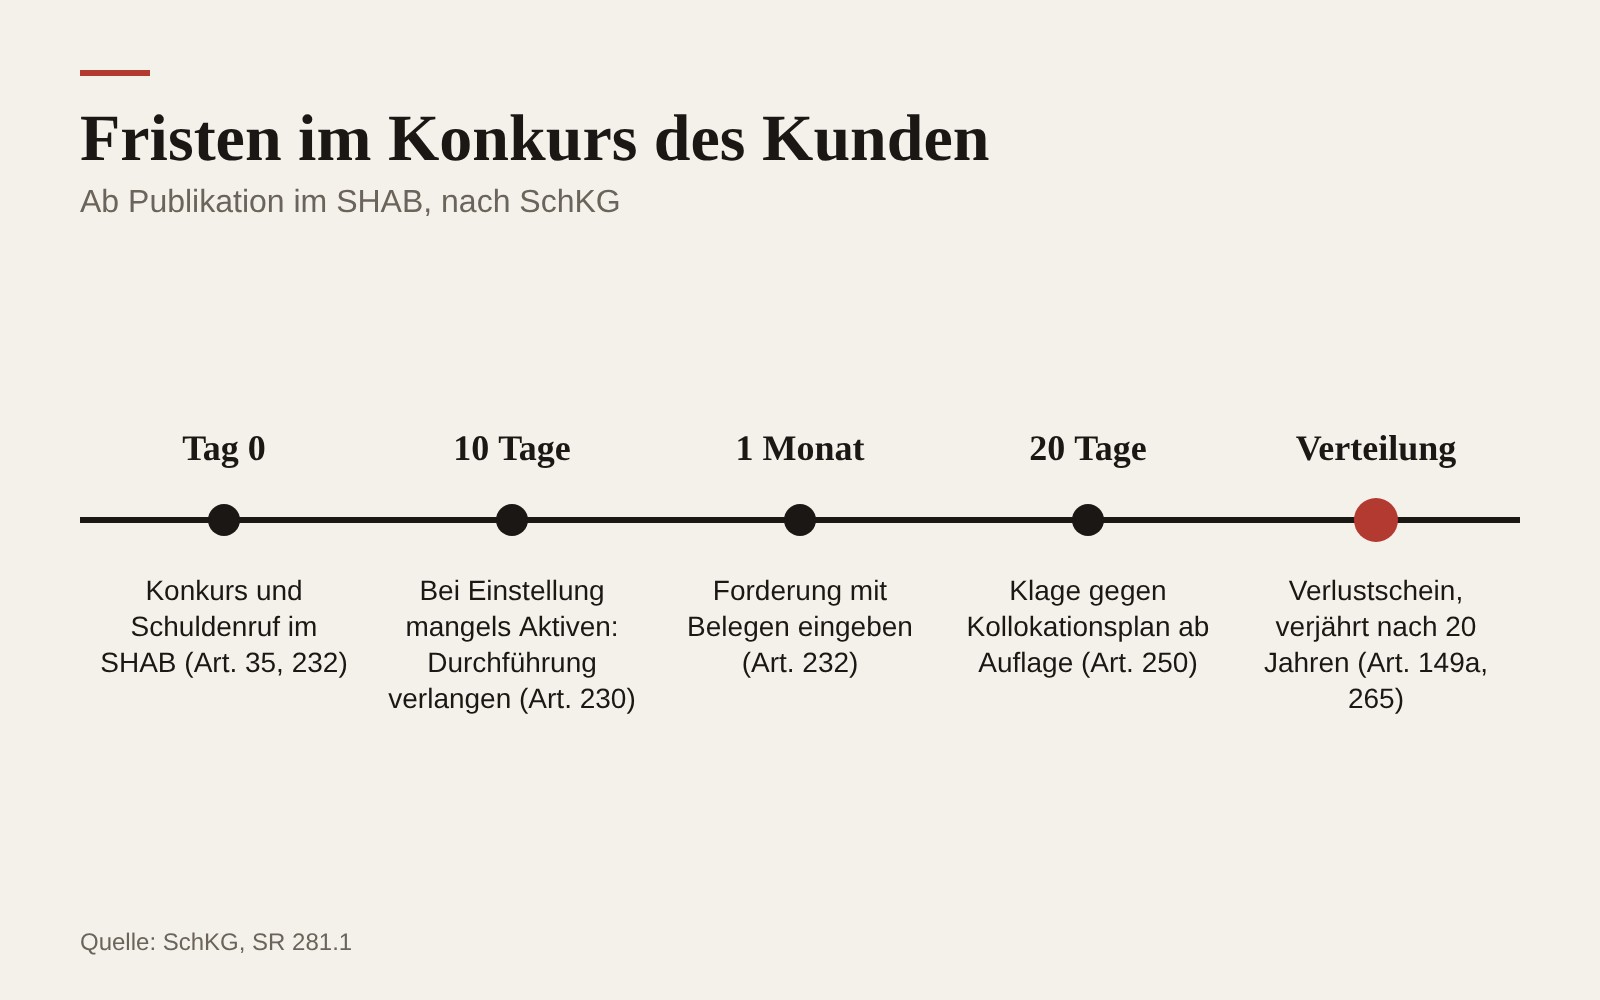
Massgebend ist die Publikation im SHAB, sie bestimmt Fristbeginn und Rechtswirkung (Art. 35 SchKG). Im Schuldenruf fordert das Konkursamt die Gläubiger auf, ihre Forderungen samt Beweismitteln innert einem Monat einzugeben (Art. 232 SchKG). Eine verspätete Eingabe ist bis zum Schluss des Verfahrens möglich, der Gläubiger trägt aber die Kosten der Verspätung (Art. 251 SchKG). Wird das Verfahren mangels Aktiven eingestellt, kann ein Gläubiger innert zehn Tagen nach der Publikation die Durchführung verlangen, muss aber die Kosten sicherstellen (Art. 230 SchKG).
Ware unter eingetragenem Eigentumsvorbehalt verlangen Sie mit einer separaten Eingabe heraus. Lehnt die Konkursverwaltung ab, bleiben 20 Tage für die Klage am Konkursort (Art. 242 SchKG). Ist Ihre Forderung im Kollokationsplan falsch eingestuft, gilt ebenfalls eine Frist von 20 Tagen ab öffentlicher Auflage (Art. 250 SchKG). Für den ungedeckten Rest erhalten Sie einen Verlustschein, die Forderung daraus verjährt erst 20 Jahre nach Ausstellung (Art. 149a und 265 SchKG). Läuft statt eines Konkurses eine Nachlassstundung, gelten andere Regeln, beschrieben im Beitrag Gläubiger im Nachlassverfahren.
Die Checkliste für die Forderungseingabe im Konkurs, in dieser Reihenfolge:
- SHAB-Meldung sichern, Datum der Publikation notieren und die Monatsfrist im Kalender von zwei Personen eintragen.
- Lieferungen und Leistungen an den Kunden sofort stoppen, offene Aufträge prüfen.
- Forderung zusammenstellen: Hauptforderung je Rechnung, Verzugszins bis zum Tag der Konkurseröffnung, Betreibungskosten.
- Beweismittel beilegen: Verträge, Lieferscheine, Rechnungen, Kontoauszug, Mahnungen, allfällige Schuldanerkennung.
- Ware unter eingetragenem Eigentumsvorbehalt separat als Herausgabe anmelden, Registerauszug beilegen.
- Eingabe eingeschrieben an das im SHAB genannte Konkursamt senden, Kopie und Zustellnachweis ablegen.
- Publikation des Kollokationsplans überwachen und die 20 Tage für eine Klage prüfen.
- Verlustschein ablegen und Wiedervorlage setzen, die Forderung verjährt erst nach 20 Jahren.
- Abschreibung und Delkredere im Abschluss nachführen, den Fall im Liquiditätsplan nach dem 13-Wochen-Modell abbilden.
Häufige Fragen
Bis wann muss ich meine Forderung im Konkurs eingeben?
Innert einem Monat nach der Publikation des Schuldenrufs im SHAB (Art. 232 SchKG). Eine spätere Eingabe ist bis zum Schluss des Verfahrens möglich, die Kosten der Verspätung trägt aber der Gläubiger (Art. 251 SchKG).
Wie viel kostet ein Betreibungsregisterauszug über einen Kunden?
Der schriftliche Auszug kostet pauschal 17 Franken, mit Zustellung 18 Franken (Art. 12a GebV SchKG). Sie müssen ein Interesse glaubhaft machen, etwa mit einer offenen Rechnung oder einer Offerte (Art. 8a SchKG).
Schützt mich der Eigentumsvorbehalt in meinen AGB?
Nicht allein. Er wirkt erst mit dem Eintrag im Register beim Betreibungsamt am Wohnort oder Sitz des Kunden. Zieht der Kunde in einen anderen Betreibungskreis, gilt der alte Eintrag noch drei Monate.
Was passiert, wenn der Konkurs mangels Aktiven eingestellt wird?
Dann findet keine Verteilung statt. Ein Gläubiger kann innert zehn Tagen nach der Publikation die Durchführung verlangen, muss aber die ungedeckten Kosten sicherstellen (Art. 230 SchKG).
Warum betreiben Steuerämter heute auf Konkurs?
Seit dem 1. Januar 2025 ist der Ausschluss der Konkursbetreibung für öffentlich-rechtliche Forderungen in Art. 43 SchKG aufgehoben. Gegen Firmen im Handelsregister wird jede Betreibung auf Konkurs fortgesetzt.
Zum Mitnehmen
- Ein Monat ab SHAB. Die Frist für die Forderungseingabe beginnt mit der Publikation des Schuldenrufs, nicht mit einem Brief des Konkursamts.
- Steueramt im Auszug ist Rot. Seit 2025 führen Betreibungen öffentlicher Gläubiger direkt in die Konkursbetreibung.
- Sicherheiten zu Beginn. Eigentumsvorbehalt eintragen und Limiten setzen, solange der Kunde gesund ist; späte Sicherheiten sind anfechtbar.
Quellen
- Bundesamt für Statistik: «Starker Anstieg der Konkurse im Jahr 2025», 21.5.2026 (admin.ch)
- Bundesgesetz über Schuldbetreibung und Konkurs (SchKG), SR 281.1 (lexfind.ch)
- Gebührenverordnung zum SchKG (GebV SchKG), SR 281.35, Stand 1.1.2026 (admin.ch)
- Verordnung betreffend die Eintragung der Eigentumsvorbehalte, SR 211.413.1 (lexfind.ch)
- Bundesamt für Justiz: «Missbrauch des Konkursverfahrens verhindern» (bj.admin.ch)
- Kanton Basel-Landschaft, Konkursamt: «Änderungen Art. 43 SchKG» (baselland.ch)
- AWP/Creditreform: «Pleiten bei Firmen und Privatpersonen bleiben auf Rekordniveau», 14.10.2026 (cash.ch)
Weiterlesen
Seit dem 1. Oktober fallen Treuhänder, Immobilienberater und Domizilgeber mit bestimmten Mandaten unter das Geldwäschereigesetz. Die Frist am 1. Dezember stimmt, die Adresse oft nicht: Für die meisten führt der Weg zur Selbstregulierungsorganisation, nicht zur FINMA.
Wer im Inserat den Lohn nennt, bekommt mehr Klicks. Trotzdem tun es in der Schweiz fast keine Firmen. Und nach den SECO-Zahlen fallen auf Januar weitere Berufe unter die Meldepflicht ans RAV.
Der oberste Treffer in der Suchmaschine sieht aus wie das E-Banking der Hausbank. Er ist eine bezahlte Anzeige von Betrügern. Was Finanzleitung und Buchhaltung jetzt festlegen müssen, mit Vorlage für die Weisung.