Saldosteuersatz oder effektive Methode wählen: So rechnen KMU nach
Nach dieser Anleitung können Sie für Ihr KMU belegt entscheiden, ob die effektive Methode oder der Saldosteuersatz weniger MWST kostet. Sie kennen die Schwellen und Wechselfristen mit Stand Oktober 2026 und rechnen den Vergleich mit der Vorlage «MWST-Methodenvergleich» nach.
- Für wen
- Leitung Finanzen und Treuhänderinnen und Treuhänder von KMU mit bis zu rund 5 Millionen Franken Umsatz
- Zeitbedarf
- 1 Stunde für den Vergleich mit der Vorlage, 2 Stunden mit Investitionsplanung über drei Jahre
- Rechtsgrundlage
- Art. 25, 35, 35a, 37, 71, 86, 86a, 87 MWSTG; Art. 76a bis 76d, 77 bis 81 MWSTV; Verordnung der ESTV über die Höhe der Saldosteuersätze
- Stand
- Oktober 2026
Kurz gesagt
Der Saldosteuersatz lohnt sich, wenn Ihre tatsächlichen Vorsteuern tiefer liegen als die Vorsteuern, die im Branchensatz der ESTV pauschal eingerechnet sind. Rechnen Sie die Umsatzsteuer zum gesetzlichen Satz minus die Saldosteuer (Bruttoumsatz inklusive MWST mal Saldosteuersatz). Liegen Ihre Vorsteuern unter dieser Differenz, ist die Saldosteuersatzmethode günstiger. Zulässig ist sie bis 5’024’000 Franken Jahresumsatz inklusive MWST und bis 108’000 Franken Steuer pro Jahr. Wer effektiv abrechnet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln. Zurück geht es frühestens nach einer Steuerperiode. Seit 2025 können KMU mit bis 5’005’000 Franken Umsatz zudem jährlich abrechnen und zahlen dafür Raten.
Die Zahlen, Fristen und Sätze auf einen Blick
| Wert | Stand Oktober 2026 | Quelle |
|---|---|---|
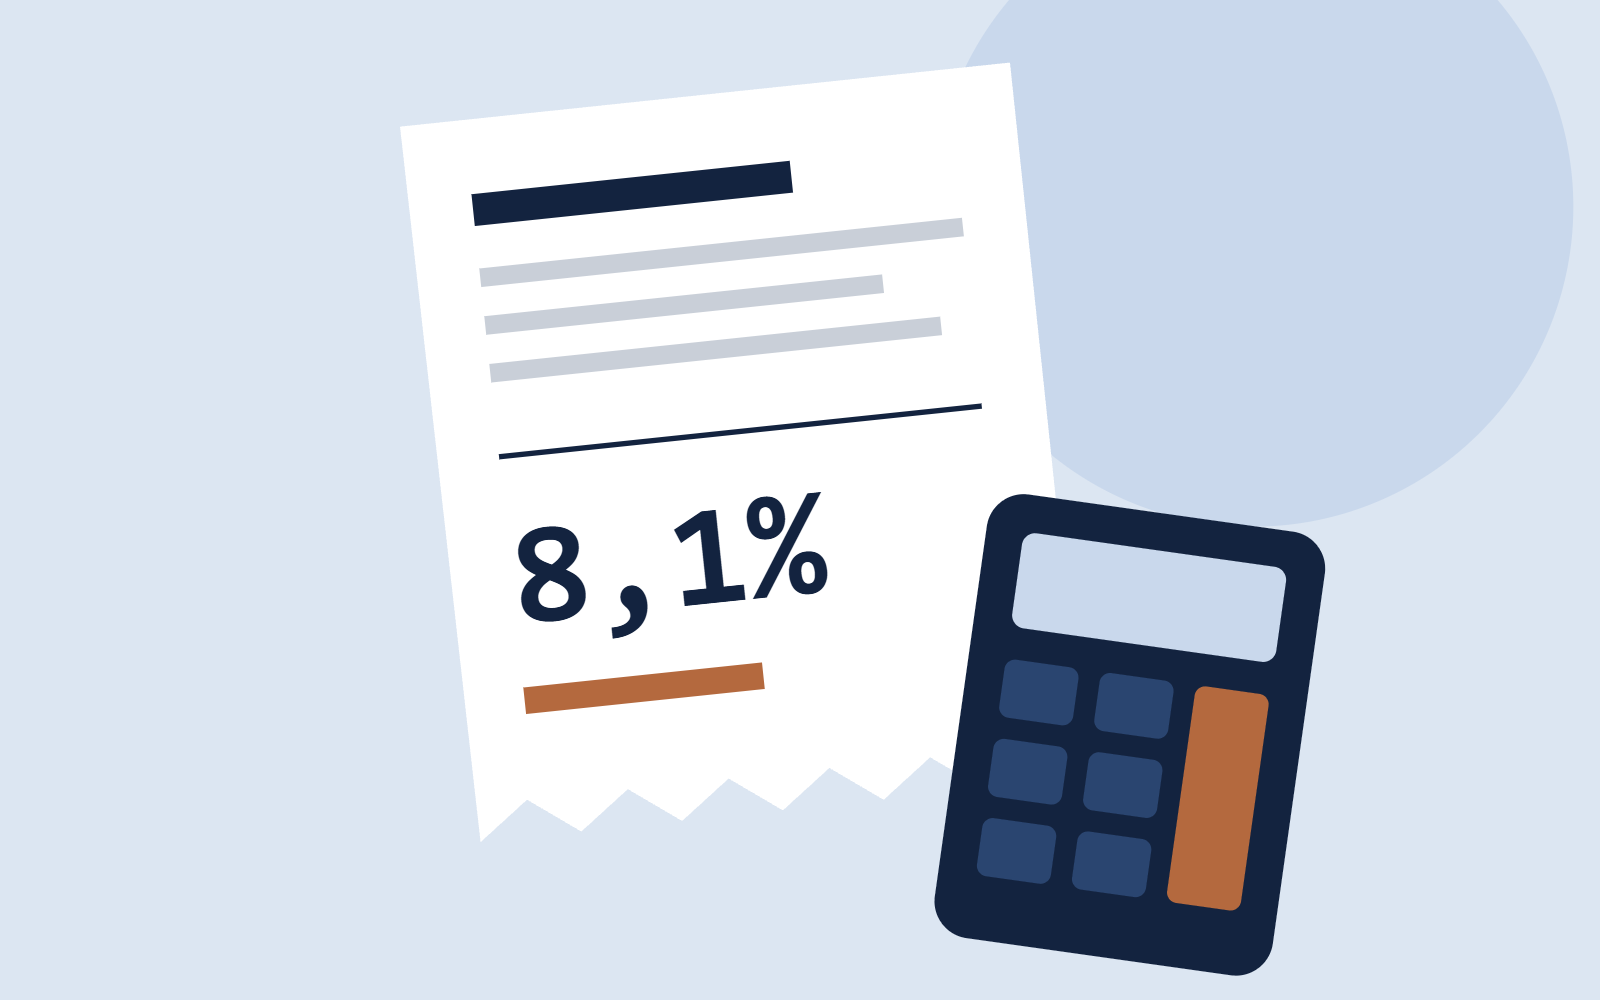
| Normalsatz | 8,1 Prozent | Art. 25 Abs. 1 MWSTG, ESTV |
| Reduzierter Satz | 2,6 Prozent | Art. 25 Abs. 2 MWSTG, ESTV |
| Sondersatz Beherbergung | 3,8 Prozent, befristet bis 31.12.2027 | Art. 25 Abs. 4 MWSTG |
| Saldosteuersatz: Umsatzgrenze | 5’024’000 Franken pro Jahr, inklusive MWST | Art. 37 Abs. 1 MWSTG, ESTV |
| Saldosteuersatz: Steuergrenze | 108’000 Franken pro Jahr | Art. 37 Abs. 1 MWSTG, ESTV |
| Saldosteuersätze der ESTV | 0,1 bis 6,8 Prozent, je nach Branche | ESTV, Verordnung ESTV |
| Mindestdauer Saldosteuersatz | 1 Steuerperiode | Art. 37 Abs. 4 MWSTG, MWST-Info 12 |
| Wartefrist effektiv zu Saldosteuersatz | 3 Jahre (ganze Steuerperioden) | Art. 37 Abs. 4 MWSTG, MWST-Info 12 |
| Meldefrist für einen Methodenwechsel | 60 Tage nach Beginn der Steuerperiode | Art. 79 Abs. 1, Art. 81 Abs. 1 MWSTV |
| Abrechnungsperiode effektiv | vierteljährlich | Art. 35 Abs. 1 MWSTG |
| Abrechnungsperiode Saldosteuersatz | halbjährlich | Art. 35 Abs. 1 MWSTG |
| Jährliche Abrechnung auf Antrag | bis 5’005’000 Franken Umsatz pro Jahr | Art. 35 Abs. 1bis Bst. b MWSTG, ESTV |
| Raten bei jährlicher Abrechnung | effektiv: 3 Raten (30.5., 30.8., 30.11.); Saldosteuersatz: 1 Rate (30.8.) | Art. 86a MWSTG, ESTV |
| Abrechnen und zahlen | innert 60 Tagen nach Ende der Abrechnungsperiode | Art. 71 Abs. 1, Art. 86 Abs. 1 MWSTG |
| Verzugszins 2026 und 2027 | 4,0 Prozent | Bundesrat 2025, Bundesrat 2026 |
01 Prüfen Sie, ob Sie den Saldosteuersatz überhaupt wählen dürfen
Die Saldosteuersatzmethode steht nur offen, wenn der Jahresumsatz aus steuerbaren Leistungen höchstens 5’024’000 Franken inklusive MWST beträgt und die Steuer, berechnet mit dem Saldosteuersatz, höchstens 108’000 Franken ausmacht (Art. 37 Abs. 1 MWSTG). Beide Bedingungen gelten gleichzeitig. Steuerbefreite Exporte zählen zum Umsatz (MWST-Info 12, Ziff. 1.3.1).
Die Steuergrenze ist bei hohen Saldosteuersätzen die engere. Die ESTV nennt deshalb für das erste Jahr und das Jahr vor einem Wechsel tiefere Umsatzgrenzen: bei 6,2 Prozent 1,74 Millionen Franken, bei 3,7 Prozent 2,92 Millionen Franken (ESTV).
Ausgeschlossen sind unter anderem die Gruppenbesteuerung, Unternehmen mit Sitz im Ausland und Personen, die unter einheitlicher Leitung mehr als 50 Prozent ihres Umsatzes an effektiv abrechnende Gesellschaften erzielen (MWST-Info 12, Ziff. 1.3). Gemeinwesen, Vereine und Stiftungen können stattdessen die Pauschalsteuersatzmethode wählen (Art. 37 Abs. 5 MWSTG). Für sie gilt diese Anleitung nur sinngemäss.
02 Bestimmen Sie Ihren Saldosteuersatz
Die ESTV legt die Sätze nach Branchen fest (Art. 37 Abs. 3 MWSTG). Massgebend ist die Verordnung der ESTV über die Höhe der Saldosteuersätze, Stand 1. Januar 2025. Beispiele daraus: Treuhandbüro, Unternehmensberatung, Werbeagentur und Architekturbüro je 6,2 Prozent, Malerei 5,3 Prozent, Elektroinstallation 4,5 Prozent, Schreinerei 3,7 Prozent.
Seit 1. Januar 2025 gilt: Jede Tätigkeit mit mehr als 10 Prozent Anteil am steuerbaren Gesamtumsatz wird mit ihrem eigenen Satz abgerechnet, auch wenn das mehr als zwei Sätze ergibt. Die frühere 50-Prozent-Regel für Mischbranchen ist weggefallen (ESTV). Tätigkeiten unter 10 Prozent laufen zum nächsttieferen oder nächsthöheren bewilligten Satz (MWST-Info 12).
Auf Ihren Rechnungen ändert sich nichts. Sie weisen weiterhin den gesetzlichen Satz aus, also meist 8,1 Prozent (ESTV).
03 Rechnen Sie beide Methoden mit Ihren Zahlen
Die effektive Methode ergibt: Umsatzsteuer minus Vorsteuern. Die Saldosteuersatzmethode ergibt: Umsatz inklusive MWST mal Saldosteuersatz (MWST-Info 12, Ziff. 1.3.2). Vorsteuern werden dabei nicht ermittelt, sie sind im Satz abgegolten.
Daraus folgt die Entscheidungsregel. Der Saldosteuersatz ist günstiger, solange Ihre Vorsteuern unter dieser Schwelle liegen:
Grenz-Vorsteuer = Umsatzsteuer effektiv minus (Bruttoumsatz mal Saldosteuersatz)
Wenn alle Umsätze zu 8,1 Prozent laufen, steckt in jedem Bruttofranken 7,49 Prozent Umsatzsteuer (8,1 geteilt durch 108,1). Die Grenz-Vorsteuerquote ist dann 7,49 Prozent minus Saldosteuersatz. Bei 6,2 Prozent liegt sie bei 1,29 Prozent des Bruttoumsatzes, bei 3,7 Prozent bei 3,79 Prozent. Diese Quote ist eine Faustregel für reine Normalsatz-Betriebe. Bei Umsätzen zu 2,6 Prozent, Exporten oder mehreren Saldosteuersätzen rechnen Sie mit der Vorlage im Detail.
Verwenden Sie die Zahlen des letzten Abschlusses und die Planung der nächsten drei Jahre. Drei Jahre deshalb, weil Sie nach einem Wechsel zur effektiven Methode so lange dort bleiben.
04 Vergleichen Sie mit zwei Beispielbetrieben
Die folgenden Zahlen sind frei gewählte Beispiele, alle Umsätze zum Normalsatz.
| Beispielzahlen pro Jahr | Betrieb A: Dienstleister, wenig Vorsteuer | Betrieb B: Werkstatt, viel Vorsteuer |
|---|---|---|
| Umsatz netto | CHF 1’000’000 | CHF 2’000’000 |
| Umsatzsteuer 8,1 Prozent | CHF 81’000 | CHF 162’000 |
| Umsatz inklusive MWST | CHF 1’081’000 | CHF 2’162’000 |
| Vorsteuern | CHF 9’000 | CHF 97’200 |
| MWST effektiv | CHF 72’000 | CHF 64’800 |
| Saldosteuersatz | 6,2 Prozent | 3,7 Prozent |
| MWST Saldosteuersatz | CHF 67’022 | CHF 79’994 |
| Grenz-Vorsteuer | CHF 13’978 | CHF 82’006 |
| Günstiger | Saldosteuersatz, CHF 4’978 weniger | effektiv, CHF 15’194 weniger |
Beide Beispiele halten die Grenzen ein: Betrieb B bleibt mit 79’994 Franken unter der Steuergrenze von 108’000 Franken. Betrieb A spart mit dem Saldosteuersatz zusätzlich Aufwand, weil keine Vorsteuern belegt und abgestimmt werden müssen. Betrieb B verschenkt mit dem Saldosteuersatz Geld, weil Material und Maschinen viel Vorsteuer tragen.
05 Planen Sie Investitionen und Wechselkosten ein
Mit Saldosteuersatz gibt es keinen Vorsteuerabzug, auch nicht auf Investitionen (MWST-Info 12, Ziff. 1.2). Plant Betrieb A im Beispiel eine Anlage für CHF 200’000 netto, gehen CHF 16’200 Vorsteuer verloren. Ein grosses Investitionsjahr kann den Vergleich drehen.
Ein Wechsel kostet zudem eine Vorsteuerkorrektur. Von effektiv zum Saldosteuersatz zahlen Sie die früher abgezogene Vorsteuer auf dem Zeitwert zurück, in der letzten effektiven Abrechnung unter Ziffer 415. Umgekehrt holen Sie die Vorsteuer auf dem Zeitwert in der ersten effektiven Abrechnung unter Ziffer 410 zurück, analog zur Einlageentsteuerung (ESTV). Der Zeitwert sinkt linear um 20 Prozent pro Jahr bei beweglichen Gegenständen und Dienstleistungen und um 5 Prozent bei Liegenschaften (MWST-Info 10, Ziff. 3).
Beispiel: Eine Maschine für CHF 100’000 netto, Vorsteuer CHF 8’100, seit zwei abgelaufenen Jahren in Gebrauch. Zeitwert 60 Prozent, Rückzahlung beim Wechsel zum Saldosteuersatz CHF 4’860.
06 Wählen Sie die Abrechnungsperiode
Effektiv rechnen Sie vierteljährlich ab, mit Saldosteuersatz halbjährlich (Art. 35 Abs. 1 MWSTG). Bei regelmässigem Vorsteuerüberschuss ist auf Antrag monatlich möglich.
Seit 1. Januar 2025 können Sie bei einem Umsatz bis 5’005’000 Franken jährlich abrechnen (Art. 35 Abs. 1bis Bst. b MWSTG). Voraussetzung: Die Abrechnungen und Zahlungen der letzten drei Jahre waren fristgerecht (ESTV). Den Antrag stellen Sie bis 60 Tage nach Beginn der Steuerperiode im ESTV-Portal (Art. 76b MWSTV).
Die ESTV erhebt dann Raten auf Basis der Steuer des Vorjahres. Effektiv sind es drei Raten zu je einem Viertel, mit Saldosteuersatz eine Rate zur Hälfte (Art. 86a MWSTG). Fällig sind sie am 30. Mai, 30. August und 30. November, mit Saldosteuersatz am 30. August (ESTV). Die jährliche Abrechnung gilt mindestens eine Steuerperiode. Wer sie verlässt, kann erst nach drei Steuerperioden zurück (Art. 35a MWSTG).
07 Halten Sie Fristen und Zahlungstermine ein
Die Abrechnung reichen Sie innert 60 Tagen nach Ende der Abrechnungsperiode ein (Art. 71 Abs. 1 MWSTG). In derselben Frist ist die Steuer zu bezahlen (Art. 86 Abs. 1 MWSTG). Bei jährlicher Abrechnung ist das Ende Februar des Folgejahres.
Wer zu spät zahlt, schuldet ohne Mahnung Verzugszins (Art. 87 MWSTG), auch auf Raten. Der Satz beträgt 2026 und 2027 je 4,0 Prozent (Bundesrat, Bundesrat). Erreicht der Zins 100 Franken nicht, wird er nicht erhoben (MWST-Info 15, Ziff. 2.1.4).
Für den Methodenwechsel gilt eine eigene Frist: Meldung im Portal bis 60 Tage nach Beginn der Steuerperiode, also bis Ende Februar (Art. 79 Abs. 1 MWSTV, Art. 81 Abs. 1 MWSTV). Ist die Meldung zu spät, gilt der Wechsel erst ein Jahr später. Überschreiten Sie mit Saldosteuersatz eine Grenze in drei aufeinanderfolgenden Steuerperioden, wechseln Sie zwingend auf Beginn der vierten zur effektiven Methode (MWST-Info 12, Ziff. 3.2.1).
Am 29. November 2026 stimmt die Schweiz über eine MWST-Erhöhung zur Finanzierung der 13. AHV-Rente ab. Sie könnte frühestens 2028 gelten (Bundesrat). Prüfen Sie den Vergleich dann neu.
Vorlage zur Anleitung
MWST-Methodenvergleich
Excel-Vorlage: beide Methoden über drei Jahre, Grenzen und Wechselkorrektur.
Checkliste
Häufige Fehler
- Nur ein Jahr rechnen. Wer effektiv abrechnet, bleibt drei Jahre dabei. Ein Investitionsprogramm in dieser Zeit gehört in den Vergleich.
- Umsatz netto statt brutto. Grenze und Saldosteuer beziehen sich auf den Umsatz inklusive MWST. Wer netto rechnet, unterschätzt die Steuer.
- Steuergrenze übersehen. Bei 6,2 Prozent liegt die Grenze bei rund 1,74 Millionen Franken Bruttoumsatz, nicht erst bei 5 Millionen.
- Wechselkosten vergessen. Die Rückzahlung der Vorsteuer auf dem Zeitwert kann den Vorteil des ersten Jahres aufbrauchen.
- Frist Ende Februar verpasst. Ein verspäteter Antrag verschiebt Methodenwechsel oder jährliche Abrechnung um ein ganzes Jahr.
- Raten zu tief angesetzt. Decken die Raten weniger als 50 Prozent (effektiv) oder 35 Prozent (Saldosteuersatz) der Jahressteuer, widerruft die ESTV die jährliche Abrechnung auf die übernächste Steuerperiode (MWST-Info 15, Ziff. 2.1.5).
Wann Sie Fachleute beiziehen
Ziehen Sie Ihre Treuhänderin oder einen MWST-Experten bei, wenn Sie mehrere Tätigkeiten mit verschiedenen Sätzen haben oder vor einem grossen Investitionsjahr stehen. Ist die Branchenzuordnung unklar, klären Sie sie vor dem Antrag schriftlich mit der ESTV. Bei Konzernstrukturen und Gruppenbesteuerung ist eine Fachperson für Steuerrecht nötig.
Häufige Fragen
Quellen
- Bundesgesetz über die Mehrwertsteuer (MWSTG), SR 641.20, Stand 1. Januar 2025. Bundesrecht, fedlex. https://www.fedlex.admin.ch/eli/cc/2009/615/de (abgerufen 18.10.2026)
- Mehrwertsteuerverordnung (MWSTV), SR 641.201, Stand 1. Januar 2025. Bundesrecht, fedlex. https://www.fedlex.admin.ch/eli/cc/2009/828/de (abgerufen 18.10.2026)
- Verordnung der ESTV über die Höhe der Saldosteuersätze nach Branchen und Tätigkeiten, SR 641.202.62, Stand 1. Januar 2025. fedlex. https://www.fedlex.admin.ch/eli/cc/2024/500/de (abgerufen 18.10.2026)
- Bundesgesetz über die Mehrwertsteuer, Änderung vom 16. Juni 2023, Schlussabstimmungstext. Parlamentsdienste. https://www.parlament.ch/centers/eparl/curia/2021/20210019/Schlussabstimmungstext%201%20NS%20D.pdf (abgerufen 18.10.2026)
- Schweizer Mehrwertsteuersätze. ESTV. https://www.estv.admin.ch/de/mwst-steuersaetze-schweiz (abgerufen 18.10.2026)
- Saldosteuersätze und Pauschalsteuersätze bei der Mehrwertsteuer. ESTV. https://www.estv.admin.ch/de/mwst-saldosteuersaetze-pauschalsteuersaetze (abgerufen 18.10.2026)
- Saldosteuersatzmethode ab 1. Januar 2025. ESTV. https://www.estv.admin.ch/de/mwst-saldosteuersatzmethode-2025 (abgerufen 18.10.2026)
- Jährliche Abrechnung ab 1. Januar 2025. ESTV. https://www.estv.admin.ch/de/mwst-jaehrliche-abrechnung-2025 (abgerufen 18.10.2026)
- MWST-Info 12 Saldosteuersätze. ESTV. https://www.gate.estv.admin.ch/mwst-webpublikationen/public/MI/12 (abgerufen 18.10.2026)
- MWST-Info 15 Abrechnung und Steuerentrichtung. ESTV. https://www.gate.estv.admin.ch/mwst-webpublikationen/public/MI/15 (abgerufen 18.10.2026)
- MWST-Info 10 Nutzungsänderungen. ESTV. https://www.gate.estv.admin.ch/mwst-webpublikationen/public/MI/10 (abgerufen 18.10.2026)
- Medienmitteilung zu den Verzugs- und Vergütungszinssätzen ab 2026, 11. September 2025. Der Bundesrat. https://www.admin.ch/de/newnsb/58uetWbVftSvrQqxHgivI (abgerufen 18.10.2026)
- Medienmitteilung zu den Zinssätzen 2027, 22. September 2026. Der Bundesrat. https://www.admin.ch/de/newnsb/bCxrY5LSQCuF (abgerufen 18.10.2026)
- Zusatzfinanzierung der AHV, Abstimmung vom 29. November 2026. Der Bundesrat. https://www.admin.ch/de/ahv-zusatzfinanzierung (abgerufen 18.10.2026)
Weiterlesen
Nach dieser Anleitung bauen Sie einen rollierenden 13-Wochen-Liquiditätsplan, der Einzahlungen nach dem echten Zahlungsverhalten Ihrer Kunden und Auszahlungen nach Schweizer Zahlungsterminen abbildet. Sie erkennen Engpässe Wochen im Voraus und wissen rechtzeitig, wann Sie mit Bank oder Kunden reden müssen.
Nach dieser Anleitung wissen Sie, bei welchen Kunden Sie Preise einseitig anpassen dürfen und wo Sie eine Zustimmung brauchen. Sie haben einen Zeitplan, eine Rechnung pro Kunde und erprobte Formulierungen für Gespräch und Brief.
Nach dieser Anleitung wissen Sie, ob Ihr Unternehmen unter die Schweizer Sorgfaltspflichten zu Konfliktmineralien und Kinderarbeit fällt. Sie können die Befreiung oder die Prüfung so dokumentieren, dass Revisionsstelle und Verwaltungsrat sie nachvollziehen.