KI-Abos ohne Überblick: So deckeln KMU die Kosten und vergessen die Bezugsteuer nicht
Drei Chatbot-Abos, ein Bildgenerator, eine Cloud-Rechnung, die niemand erklären kann: KI-Kosten wachsen in vielen KMU ohne Budget. Wie Finanz- und IT-Leitung sie in vier Wochen sichtbar machen und begrenzen, und wann die Bezugsteuer dazukommt.
Kurz gesagt: KI-Kosten verteilen sich in vielen KMU auf drei Töpfe: Abos pro Person, nutzungsabhängige Schnittstellen und Cloud-Rechenzeit. Weil sie oft über private oder Firmenkreditkarten laufen, sieht niemand die Summe. Wer ein Inventar führt, ungenutzte Plätze kündigt und Ausgaben mit Limiten begrenzt, bringt die Rechnung unter Kontrolle. Dazu kommt eine Pflicht, die viele übersehen: Ist Ihre Firma MWST-pflichtig und bezieht KI-Dienste von ausländischen Anbietern, die nicht im Schweizer MWST-Register stehen, müssen Sie 8,1 Prozent Bezugsteuer selbst deklarieren.
Die Finanzleitung schaut auf die Kreditkartenabrechnung des Monats. Dreimal derselbe Chatbot, zweimal ein Bildgenerator, ein Übersetzungsdienst, dazu eine Rechnung eines Cloud-Anbieters mit einem Betrag, den niemand erklären kann. Jede Position ist klein. Zusammen ergeben sie einen Kostenblock, für den es kein Budget gibt.
So sieht es in vielen KMU aus. Mitarbeitende haben KI-Werkzeuge ausprobiert, als sie neu waren, und die Abos laufen weiter. Die IT hat eine Schnittstelle für ein internes Projekt eingerichtet, die nach Verbrauch abrechnet. Und jemand im Marketing hat für einen Test Rechenzeit gebucht. Diese Anleitung zeigt, wie Finanz- und IT-Leitung die Kosten in vier Wochen sichtbar machen und begrenzen.
Drei Töpfe, drei Logiken
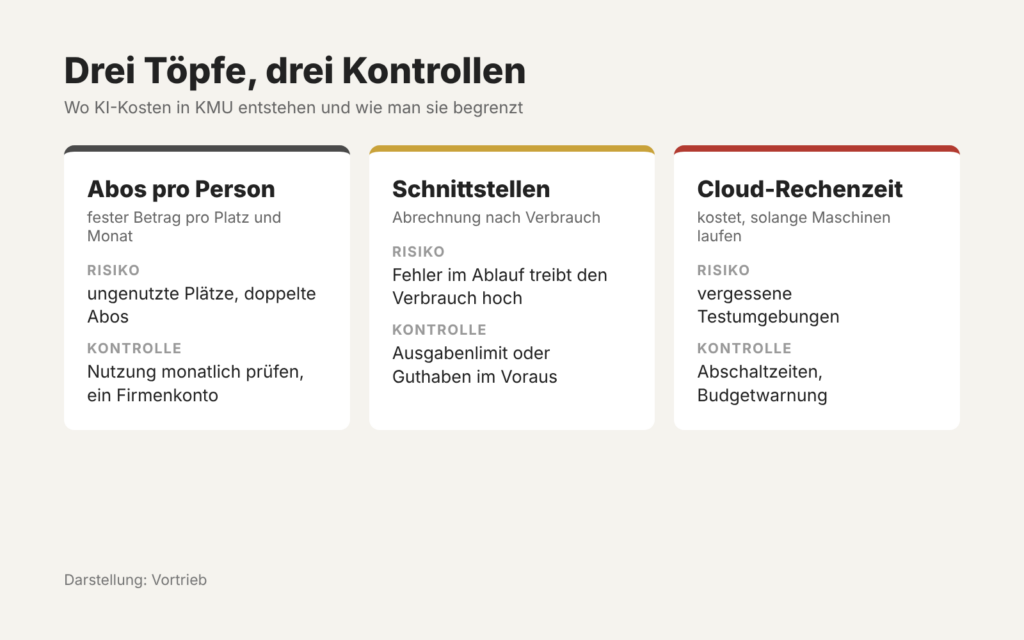
KI-Kosten entstehen auf drei Arten, und jede braucht eine andere Kontrolle.
Abos pro Person kosten einen festen Betrag pro Platz und Monat. Das Risiko sind Plätze, die niemand mehr nutzt, und doppelte Abos für dasselbe Werkzeug in verschiedenen Abteilungen.
Schnittstellen nach Verbrauch rechnen pro verarbeiteter Textmenge oder pro Anfrage ab. Hier ist das Risiko nicht der Grundpreis, sondern ein Fehler im Ablauf: Ein Skript, das in einer Schleife hängt, kann über ein Wochenende ein Vielfaches des Monatsbudgets verbrauchen.
Cloud-Rechenzeit fällt an, wenn Sie eigene Modelle betreiben oder anpassen. Die Kosten laufen, solange die Maschinen laufen, auch wenn niemand sie braucht.
Welche Steuerfalle bei ausländischen Anbietern lauert
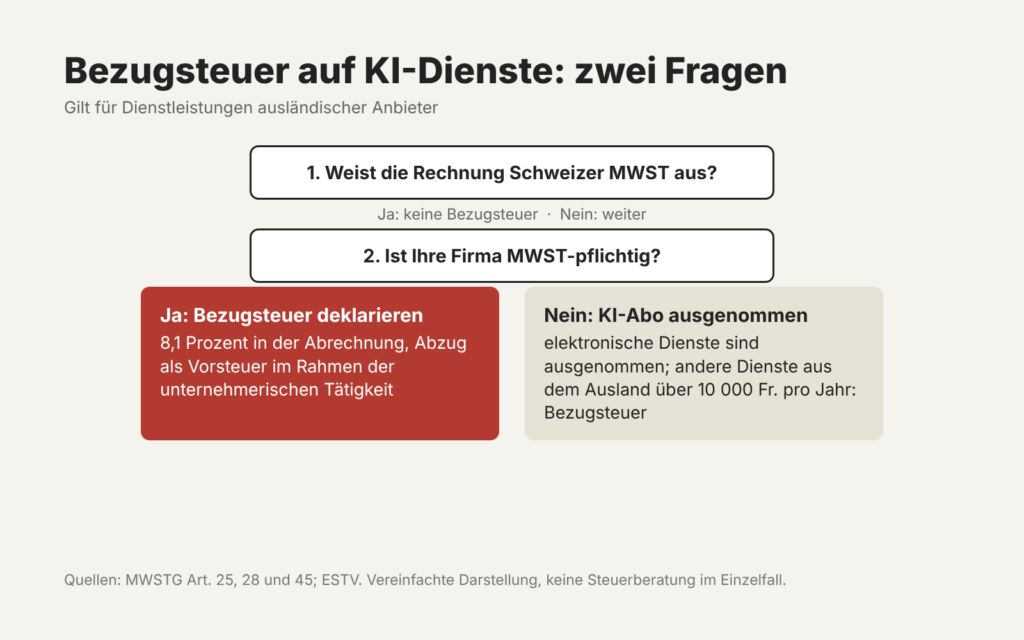
Viele KI-Dienste kommen aus den USA oder der EU. Für die Mehrwertsteuer ist entscheidend, ob der Anbieter in der Schweiz registriert ist. Nach Angaben der Eidgenössischen Steuerverwaltung sind ausländische Unternehmen, die Leistungen in der Schweiz erbringen und pro Jahr weltweit mindestens 100 000 Franken Umsatz aus steuerbaren und steuerbefreiten Leistungen erzielen, seit 2018 in der Schweiz mehrwertsteuerpflichtig. Ob ein Anbieter registriert ist, zeigt die Rechnung: Steht Schweizer MWST darauf, ist er es.
Fehlt die Schweizer MWST auf der Rechnung, greift Artikel 45 des Mehrwertsteuergesetzes. Dienstleistungen von Unternehmen mit Sitz im Ausland, die nicht im Register der steuerpflichtigen Personen eingetragen sind, unterliegen der Bezugsteuer. Steuerpflichtig ist dann der Empfänger, also Ihre Firma. Das gilt, wenn Ihre Firma selbst mehrwertsteuerpflichtig ist, oder wenn sie im Kalenderjahr solche Leistungen für mehr als 10 000 Franken bezieht. Für KI-Dienste ist eine Ausnahme wichtig: Telekommunikations- und elektronische Dienstleistungen an nicht steuerpflichtige Empfänger sind von der Bezugsteuer ausgenommen. Ein Betrieb ohne MWST-Pflicht schuldet auf ein KI-Abo also keine Bezugsteuer, auch nicht über 10 000 Franken. Die Grenze betrifft ihn aber bei anderen Leistungen aus dem Ausland, etwa Beratung.
Der Satz beträgt nach Artikel 25 MWSTG 8,1 Prozent. Für eine MWST-pflichtige Firma ist das meist kein zusätzlicher Aufwand an Geld, aber an Arbeit: Sie deklariert die Bezugsteuer in der Abrechnung und kann sie nach Artikel 28 im Rahmen ihrer unternehmerischen Tätigkeit als Vorsteuer wieder abziehen. Wer die Deklaration vergisst, riskiert bei einer Kontrolle eine Nachforderung. Ist der Vorsteuerabzug eingeschränkt, etwa weil die Firma auch von der Steuer ausgenommene Umsätze erzielt, wird ein Teil der Bezugsteuer zu echten Kosten.
Ein Beispiel mit angenommenen Werten
Eine MWST-pflichtige Firma mit 25 Mitarbeitenden bezieht im Jahr Abos und Schnittstellen für 14 000 Franken von einem Anbieter ohne Schweizer Registrierung. Sie deklariert darauf 8,1 Prozent Bezugsteuer, also 1134 Franken, und zieht denselben Betrag als Vorsteuer wieder ab, sofern sie die Dienste vollständig für steuerbare Umsätze nutzt. Unter dem Strich kostet das kein Geld, aber zwei Zeilen in der Abrechnung. Fehlen diese Zeilen, kann die ESTV bei einer Kontrolle nachfordern. Die Zahl ist ein Rechenbeispiel mit angenommenen Werten. Einzelheiten klären Sie mit Ihrer Treuhänderin oder bei der ESTV.
Die gute Nachricht: Wer seine KI-Ausgaben ohnehin inventarisiert, sieht sofort, welche Anbieter Schweizer MWST ausweisen und welche nicht. Die Steuerfrage ist dann eine Spalte in derselben Liste.
So deckeln Sie die KI-Kosten in vier Wochen
- Woche 1: Inventar anlegen. Lassen Sie die Kreditkarten- und Spesenabrechnungen der letzten zwölf Monate nach KI-Diensten durchsuchen. Pro Dienst eine Zeile: Anbieter, Art (Abo, Schnittstelle, Cloud), Anzahl Plätze, Kosten pro Monat, verantwortliche Person, Schweizer MWST auf der Rechnung ja oder nein.
- Woche 1: Ungenutzte Plätze kündigen. Fragen Sie die Nutzungsstatistik ab, die die meisten Anbieter im Verwaltungsbereich zeigen. Plätze ohne Nutzung im letzten Monat gehen zurück.
- Woche 2: Doppelte Werkzeuge zusammenlegen. Entscheiden Sie pro Aufgabe ein Standardwerkzeug, etwa eines für Texte und eines für Übersetzungen. Ein Firmenkonto mit zentraler Verwaltung ersetzt Einzelabos auf privaten Karten.
- Woche 2: Limiten setzen. Laufen KI-Ausgaben über virtuelle Karten, geben Sie jeder Karte ein Monatslimit. Bei Schnittstellen setzen Sie im Konto des Anbieters ein Ausgabenlimit oder arbeiten mit vorausbezahltem Guthaben, wo das angeboten wird.
- Woche 3: Kosten pro Ergebnis messen. Teilen Sie die Kosten eines Werkzeugs durch das, was es liefert: übersetzte Seiten, bearbeitete Anfragen, erstellte Offerten. Erst diese Zahl zeigt, ob ein Werkzeug sein Geld wert ist.
- Woche 3: MWST klären. Prüfen Sie in der Inventarliste die Anbieter ohne Schweizer MWST. Ist Ihre Firma MWST-pflichtig, gehört die Bezugsteuer in die Abrechnung. Ist sie es nicht, sind elektronische Dienste ausgenommen. Rechnen Sie aber andere Dienstleistungen aus dem Ausland zusammen: Über 10 000 Franken im Kalenderjahr wird die Bezugsteuer fällig.
- Woche 4: Regeln festhalten. Schreiben Sie auf einer Seite fest, wer KI-Dienste bestellen darf, über welche Karte sie laufen und wer die Monatsabrechnung prüft. Belege bewahren Sie wie alle Buchungsbelege nach Artikel 958f OR zehn Jahre auf.

Wer gleichzeitig grössere Software-Verträge neu verhandelt, findet die passende Rechnung im Beitrag SAP-Standardwartung endet 2027: Rechnen Sie den Ausstieg. Was auf einer korrekten Rechnung stehen muss, zeigt unsere Vorlage für Rechnungen in der Schweiz.
Häufige Fragen
Ab wann schuldet ein KMU Bezugsteuer auf KI-Abos?
Wenn die Firma selbst MWST-pflichtig ist und der Anbieter seinen Sitz im Ausland hat, ohne im Schweizer MWST-Register zu stehen. Für nicht MWST-pflichtige Firmen sind elektronische Dienstleistungen wie KI-Abos von der Bezugsteuer ausgenommen.
Wie hoch ist die Bezugsteuer?
Es gilt der Normalsatz von 8,1 Prozent nach Artikel 25 MWSTG.
Kann ich die Bezugsteuer zurückholen?
Ja, eine MWST-pflichtige Firma kann die deklarierte Bezugsteuer im Rahmen ihrer unternehmerischen Tätigkeit als Vorsteuer abziehen. Ist der Vorsteuerabzug eingeschränkt, bleibt ein Teil als Kosten.
Woran erkenne ich, ob ein Anbieter in der Schweiz registriert ist?
Weist die Rechnung Schweizer MWST mit einer Schweizer MWST-Nummer aus, ist der Anbieter registriert. Fehlt beides, prüfen Sie die Bezugsteuer.
Wie lange muss ich Belege von KI-Abos aufbewahren?
Wie alle Buchungsbelege zehn Jahre, gerechnet ab Ende des Geschäftsjahres.
Zum Mitnehmen
- KI-Kosten stecken in drei Töpfen: Abos pro Person, Schnittstellen nach Verbrauch und Cloud-Rechenzeit. Jeder braucht eine eigene Kontrolle.
- Ein Inventar mit Limiten und Kosten pro Ergebnis bringt die Rechnung in vier Wochen unter Kontrolle.
- MWST-pflichtige Firmen deklarieren auf KI-Dienste von Anbietern ohne Schweizer MWST 8,1 Prozent Bezugsteuer und ziehen sie als Vorsteuer wieder ab.
Quellen
- Mehrwertsteuergesetz (MWSTG), Art. 45 Bezugsteuerpflicht, abgerufen 15.11.2026
- MWSTG, Art. 25 Steuersätze und Art. 28 Vorsteuerabzug, abgerufen 15.11.2026
- ESTV: Mehrwertsteuerpflicht von ausländischen Unternehmen, abgerufen 15.11.2026
- Obligationenrecht, Art. 958f Aufbewahrung, abgerufen 15.11.2026
Weiterlesen
Ein DNA-Testanbieter fragte Kunden, die den Kauf abbrachen, per Mail nach dem Grund. 3470 antworteten, und der lösbare Grund war nicht der Preis. Diese Anleitung zeigt, wie ein Schweizer KMU dasselbe macht, ohne gegen Spamverbot und Datenschutz zu verstossen.
Das Passwort hängt an der Wand, Kasse und Gäste-Handys teilen sich ein Netz. Frei erhältliche Programme knacken schwache WLAN-Passwörter. So trennen Sie Firmen- und Gästenetz in sieben Schritten.
Die meisten Betriebe erfahren von einem Ausfall durch einen verärgerten Kunden. Eine Überwachung meldet ihn in Minuten. Was Sie überwachen, wer den Alarm bekommt und was die Datenschutzverordnung dazu sagt.